لا يبدأ قرار بيع جديد للعميل من الطلب وحده. قبل اعتماد البيع، تحتاج فرق المبيعات والمحاسبة والفروع إلى رؤية مشتركة لما هو مستحق، وما تم طلبه، وما دُفع، وما إذا كان التعرض الحالي يقترب من حد الائتمان الذي حددته الشركة. عندما تكون هذه المعلومات موزعة بين سجلات أو ملفات منفصلة، قد يصعب التمييز بين طلب يحتاج إلى تحقق بسيط وحالة تتطلب اعتماداً أو متابعة تحصيل.
يمكن أن يساعد OrdertechERP في ربط المبيعات والطلبات والمخزون والمحاسبة والتقارير والفروع ضمن مساحة تشغيل واحدة. وتبقى فائدة هذا الربط مرتبطة بجودة البيانات، وبإعدادات الشركة، وبالصلاحيات الممنوحة لكل مستخدم. لذلك لا ينبغي التعامل مع مراجعة الائتمان كقرار آلي مستقل، بل كسير عمل منظم يدعم المراجعة البشرية ويجعل الخطوة التالية أوضح.
ما المقصود بالتعرض الائتماني المفتوح؟
التعرض المفتوح هو القيمة التي قد تظل على مسؤولية الشركة من مبيعات العميل غير المسددة أو الالتزامات المرتبطة بطلبات وفواتير لم تُغلق مالياً بعد، وفق طريقة احتساب الشركة. وقد يتأثر التقييم بحالة الفاتورة، والمدفوعات المسجلة، والطلبات التي لم تتحول بعد إلى بيع مكتمل، وأي قواعد داخلية تعتمدها الشركة عند مقارنة الرصيد بحد الائتمان.
لهذا السبب، لا يكفي النظر إلى إجمالي طلب جديد. يجب مراجعة الصورة كاملة: حد الائتمان، الرصيد المستحق، المدفوعات المسجلة، الطلبات المفتوحة، والفواتير التي ما زالت قيد المتابعة. كما ينبغي التأكد من أن السجلات تخص العميل الصحيح وأن الفروع تستخدم تعريفاً متسقاً للعميل وحد الائتمان.
سير عمل عملي قبل اعتماد البيع
1. ابدأ من طلب البيع والعميل المرتبط به
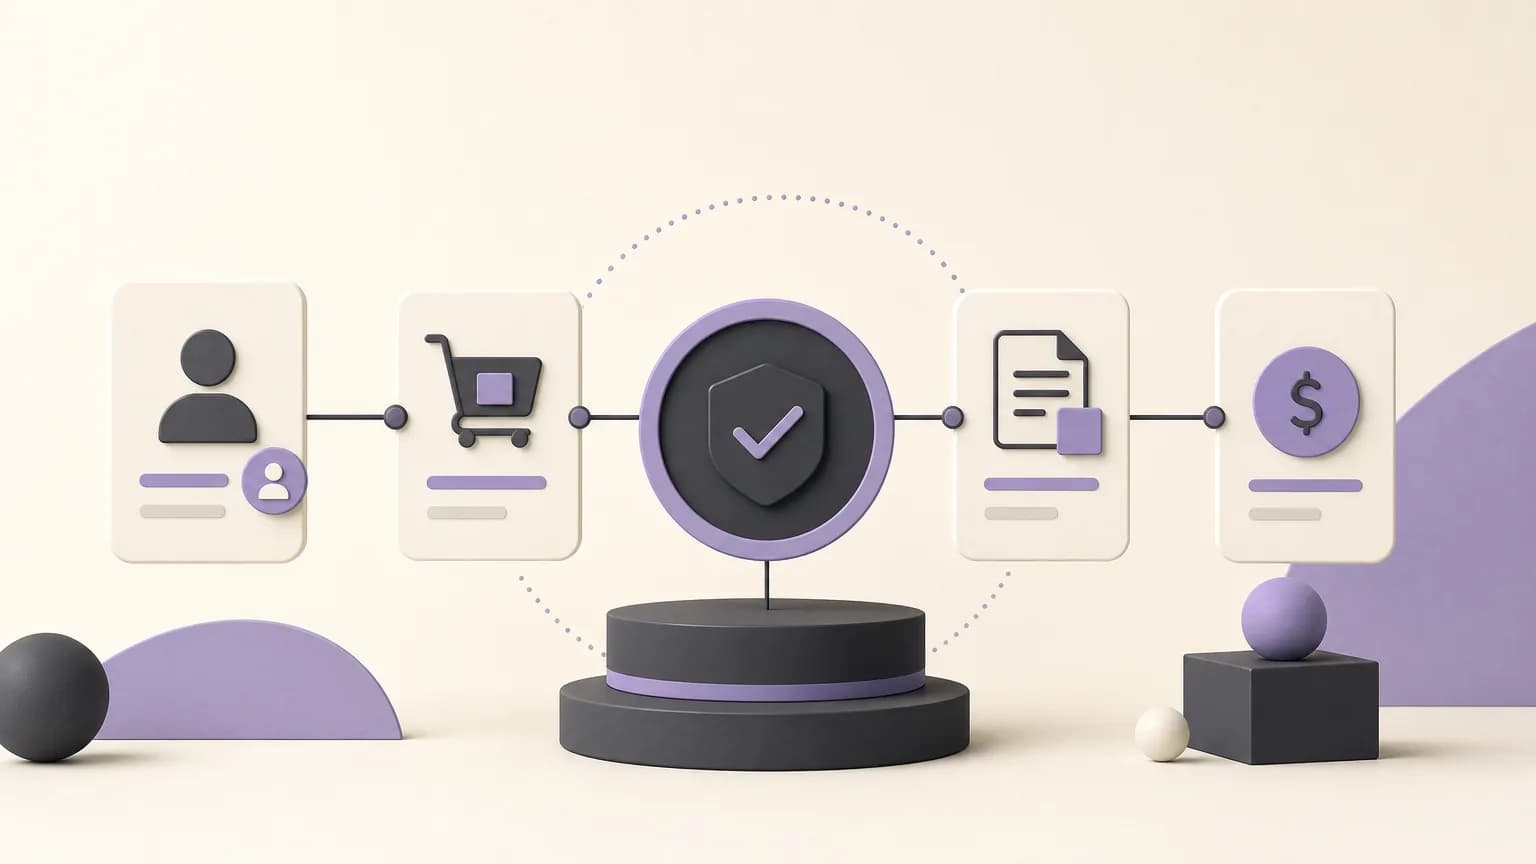
عند إنشاء طلب جديد، تتحقق المبيعات من اسم العميل وبياناته الأساسية والفرع المسؤول، ثم تراجع ما إذا كان للعميل حد ائتماني وإعدادات مراجعة محددة من الشركة. هذه الخطوة تمنع بناء قرار على حساب خاطئ أو على عميل مكرر.
2. اجمع البيانات ذات الصلة في صورة واحدة
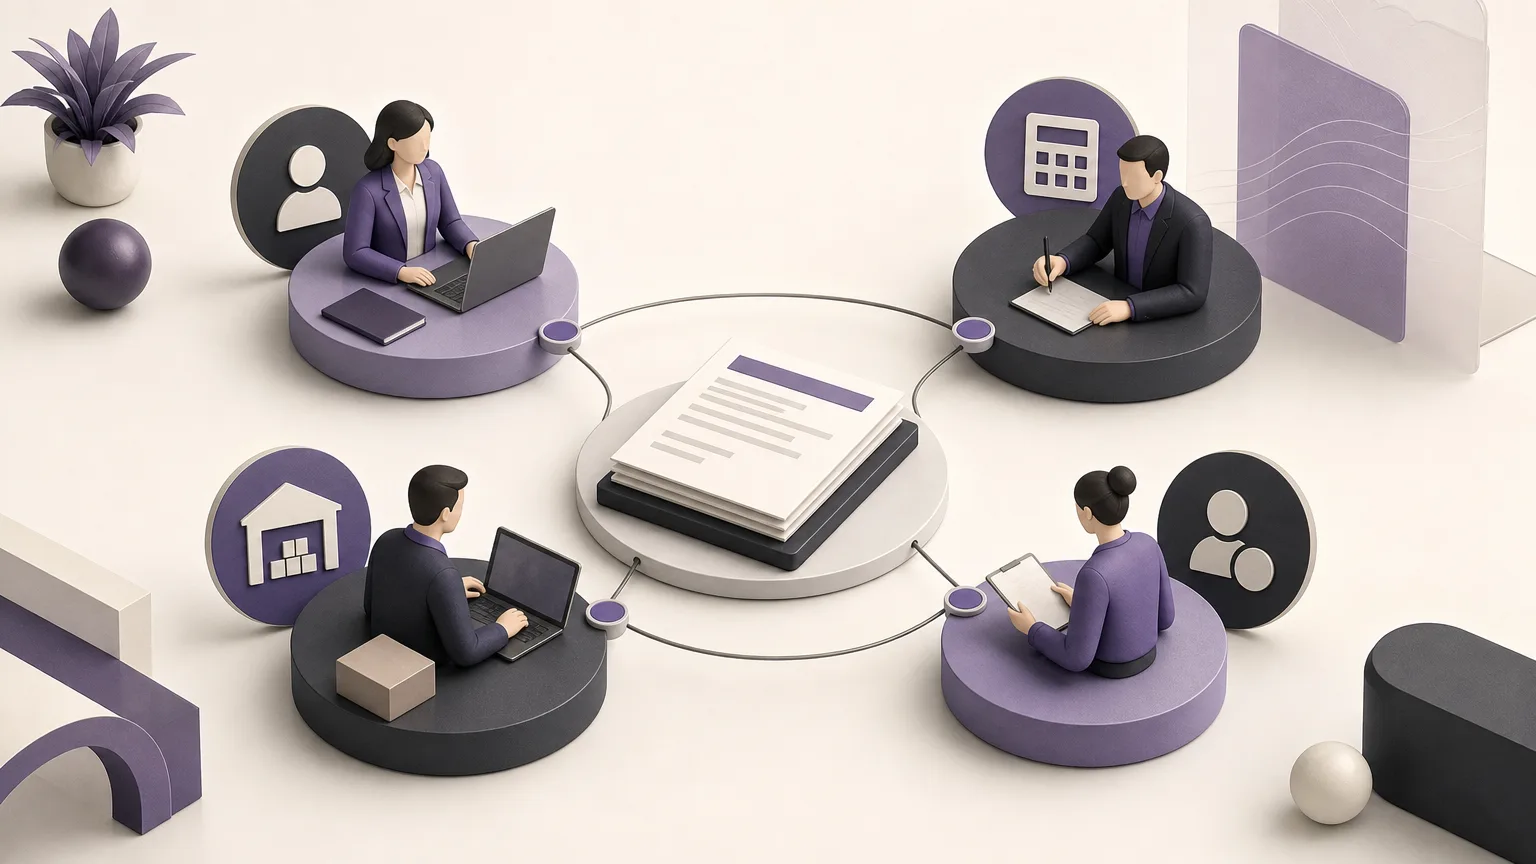
تتم مراجعة الطلب الجديد إلى جانب الفواتير القائمة والمدفوعات المسجلة وأي طلبات أخرى مفتوحة. وتساعد المساحة المشتركة في OrdertechERP على تنسيق المعلومات بين المبيعات والمحاسبة والطلبات، بدلاً من انتقال كل فريق إلى مصدر مختلف قبل تكوين الصورة.
- المبيعات: توضح قيمة الطلب، حالته، وأي حاجة تجارية ملحة أو ملاحظات مرتبطة به.
- المحاسبة: تتحقق من الفواتير المستحقة والمدفوعات المسجلة والرصيد الذي يجب أخذه في الاعتبار.
- الطلبات والمخزون: يوضحان ما إذا كان الطلب لا يزال قيد المعالجة وما إذا كان تنفيذه سيؤثر في قرار البيع أو توقيته.
- الفروع: تتأكد من أن الطلب والرصيد والاعتماد منسوبة إلى العميل والفرع الصحيحين.
- التقارير: تساعد في مراجعة الحالات المتكررة أو العملاء الذين يحتاجون إلى متابعة منتظمة، وفق البيانات المتاحة وإعدادات التقارير.
3. قارن التعرض بالحد وفق قاعدة الشركة
بعد جمع البيانات، تُقارن القيمة التي تعتمدها الشركة كتعرض ائتماني بحد العميل. قد تكون النتيجة ضمن الحد، أو قريبة منه، أو أعلى منه. المهم هو توثيق أساس المقارنة: ما السجلات التي دخلت في الحساب، وما المدفوعات التي تم تسجيلها، وما الطلبات التي ما زالت مفتوحة.
| الحالة | المراجعة المناسبة | الخطوة التالية المحتملة |
|---|---|---|
| التعرض ضمن الحد والبيانات مكتملة | التأكد من صحة العميل والطلب | متابعة مسار البيع المعتمد |
| التعرض قريب من الحد | التحقق من الرصيد والمدفوعات والطلبات المفتوحة | طلب اعتماد داخلي إذا نصت سياسة الشركة على ذلك |
| التعرض يتجاوز الحد أو توجد بيانات غير واضحة | مراجعة المحاسبة أو المسؤول المخول | طلب اعتماد أو متابعة التحصيل قبل تنفيذ البيع |
كيف تختار الخطوة المناسبة؟
التحقق من الرصيد
يكون التحقق من الرصيد مناسباً عندما تبدو الحالة قريبة من الحد أو عندما قد يكون هناك دفع لم يُسجل بعد. لا ينبغي افتراض أن عدم ظهور المدفوع يعني عدم حدوثه؛ يجب أن تعتمد المراجعة على السجلات المتاحة وعلى تأكيد الفريق المسؤول عن إدخال البيانات.
طلب اعتماد
إذا تجاوز التعرض الحد أو كانت سياسة الشركة تشترط موافقة إضافية، تحيل المبيعات الحالة إلى الشخص أو الدور المخول. يجب أن يتضمن طلب الاعتماد ملخصاً واضحاً: قيمة البيع، الرصيد القائم، المدفوعات المسجلة، الطلبات المفتوحة، وسبب الحاجة إلى الاستثناء. لا يعني طلب الاعتماد أن البيع سيُقبل؛ القرار يبقى وفق سياسة الشركة وصلاحياتها.
متابعة التحصيل
عندما يكون الرصيد المستحق هو سبب المشكلة، قد تكون الخطوة العملية هي متابعة التحصيل قبل إضافة التزام جديد. تنسق المحاسبة مع المبيعات أو الفرع لتحديد ما يحتاج إلى تأكيد، مع تجنب وعود للعميل لا تستند إلى حالة دفع موثقة.
دور الصلاحيات والمساعد التشغيلي
ينبغي أن يرى كل مستخدم ما يحتاجه لأداء دوره فقط، وأن تُحترم صلاحيات اعتماد البيع وتعديل بيانات العميل والاطلاع على السجلات المالية. إعداد الصلاحيات ليس تفصيلاً تقنياً؛ فهو يحدد من يراجع ومن يقترح ومن يملك قرار الاستثناء.
يستخدم OrdertechERP مساعداً تشغيلياً بالذكاء الاصطناعي لربط الطلب والبيانات بالخطوة التالية وفق إعداد الشركة وصلاحيات الفريق. يمكن أن يدعم ذلك توجيه الانتباه إلى مراجعة الرصيد أو طلب اعتماد أو متابعة التحصيل، لكنه لا يلغي الحاجة إلى بيانات صحيحة ولا يحول التوصية إلى موافقة تلقائية. يجب أن يراجع الفريق السياق والقاعدة التي تنطبق على الحالة قبل تنفيذ البيع.
قائمة مراجعة قبل الإغلاق
- هل العميل والفرع والطلب مرتبطون بالسجل الصحيح؟
- هل حد الائتمان الحالي هو الحد المعتمد في إعدادات الشركة؟
- هل أُدخلت الفواتير والمدفوعات والطلبات المفتوحة بصورة مكتملة؟
- هل يوجد تجاوز أو اقتراب من الحد يستدعي مراجعة؟
- هل أُحيلت الحالة إلى صاحب الصلاحية عند الحاجة؟
- هل تم توثيق القرار قبل متابعة البيع أو تأجيله للتحصيل؟
الخلاصة
مراجعة حدود ائتمان العملاء تصبح أكثر عملية عندما تتصل بيانات الطلبات والفواتير والمدفوعات والمبيعات والتقارير والفروع في سير عمل واحد. الهدف ليس إيقاف البيع تلقائياً، بل تقليل المفاجآت اليدوية وتوضيح ما يجب التحقق منه ومن يملك القرار. ومع OrdertechERP، تعتمد جودة هذه الرؤية على دقة البيانات وإعدادات الشركة وصلاحيات الفريق. لذلك تظل أفضل نتيجة هي قرار موثق: تحقق من الرصيد، أو اطلب اعتماداً، أو تابع التحصيل قبل تنفيذ البيع.